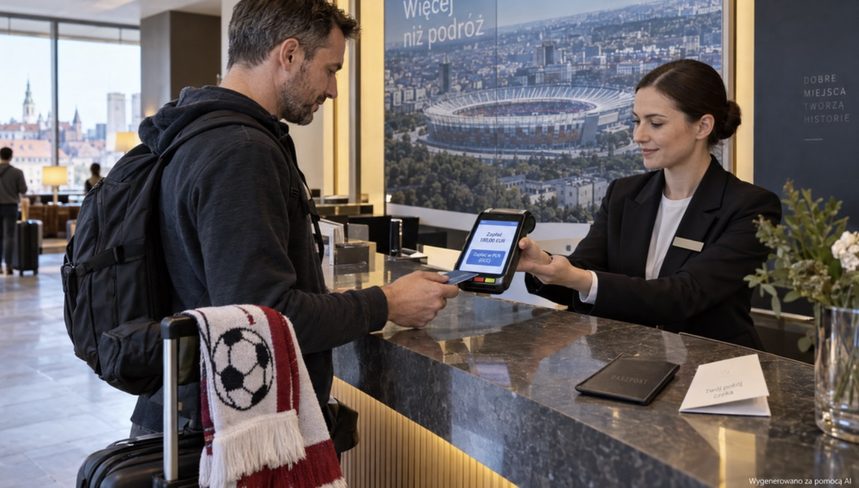
Wyjazd na mecz szybko zamienia cenę biletu w większy zestaw wydatków. Dochodzą przejazdy, posiłki, komunikacja miejska, pamiątki i czasem nocleg. Przy terminalu pojawia się wtedy pozornie wygodne pytanie: obciążyć kartę w lokalnej walucie czy w złotych?
Kwota w PLN jest łatwiejsza do rozpoznania, ale sama znajomość końcowej liczby nie oznacza korzystniejszego rozliczenia. Wybór waluty określa przede wszystkim, kto wykona przewalutowanie. Może zrobić to bank wydający kartę albo operator usługi DCC współpracujący ze sprzedawcą. Różnica przy jednej kawie bywa niewielka, lecz w całym budżecie sportowej podróży zaczyna mieć znaczenie.
Terminal nie proponuje drugiej ceny
Bilet kosztujący 60 euro nadal ma tę samą cenę niezależnie od przycisku wybranego na terminalu. Opcja rozliczenia w złotych uruchamia dynamiczne przeliczanie walut, znane jako DCC. Operator przedstawia kurs i kwotę w walucie karty jeszcze przed zatwierdzeniem płatności. Przy wyborze euro terminal przekazuje transakcję w walucie lokalnej, a przeliczenie wykonuje później bank lub wystawca karty.
Kasyno internetowe również przypisuje operacje do określonej waluty rachunku. Po wpłacie w Vavada system identyfikuje walutę płatności, przelicza środki, jeśli różni się ona od waluty konta, a następnie zapisuje wartość na saldzie gracza. Stawki i wygrane są księgowane w wybranej jednostce, dzięki czemu każda runda zachowuje spójny zapis niezależnie od waluty użytej przy zasileniu konta.
DCC nie jest obowiązkowe. Posiadacz karty powinien mieć możliwość zaakceptowania albo odrzucenia przeliczenia. Unijne przepisy wymagają ponadto przedstawienia kosztu konwersji jako procentowej marży względem referencyjnego kursu euro. Zasady te opisuje rozporządzenie UE 2019/518, które objęło wymogami przejrzystości płatności kartowe i wypłaty z bankomatów.
Kto ustala kurs po wyborze waluty lokalnej
Odrzucenie DCC nie usuwa przewalutowania. Przenosi je jedynie do systemu, według którego rozliczana jest karta. Organizacja kartowa może zastosować własny kurs, a bank doliczyć marżę lub prowizję przewidzianą w tabeli opłat. Karta wielowalutowa może natomiast pobrać środki bezpośrednio z rachunku prowadzonego w euro, koronach albo funtach, jeśli jest on prawidłowo podłączony i ma wystarczające saldo.
Przed wyjazdem warto sprawdzić cztery elementy:
- walutę rachunku powiązanego z kartą;
- kurs stosowany przez bank lub organizację kartową;
- prowizję za transakcję zagraniczną;
- zasady wyboru rachunku przy karcie wielowalutowej.
Nie każda karta reklamowana jako bezprowizyjna rozlicza waluty identycznie. Brak osobnej opłaty może oznaczać, że koszt został uwzględniony w kursie. Między autoryzacją a zaksięgowaniem może też minąć trochę czasu, dlatego ostateczna kwota w złotych nie zawsze odpowiada przeliczeniu wykonanemu w chwili zakupu.
Więcej Przeczytaj
Portfel mobilny nie zmienia zasad przewalutowania przypisanych do karty. Telefon lub zegarek przekazuje terminalowi zabezpieczone dane płatnicze, lecz rachunek nadal rozlicza bank będący wystawcą wybranej karty. Jeśli w portfelu zapisano kilka kart, przed zapłatą warto sprawdzić aktywną pozycję. Domyślnie wskazana karta złotowa może zostać użyta zamiast przygotowanej karty walutowej, mimo że oba środki płatności wyglądają w aplikacji niemal identycznie.
Stadion tworzy serię małych decyzji
Podczas typowego wyjazdu wybór waluty pojawia się wielokrotnie. Terminal może zapytać o nią w hotelu, restauracji, sklepie klubowym i punkcie gastronomicznym przy stadionie. Bankomat potrafi przedstawić podobną propozycję podczas wypłaty gotówki. Każda akceptacja DCC jest oddzielną decyzją i może korzystać z innego kursu operatora.
Najbardziej czytelna kontrola kosztów polega na zachowaniu paragonów w walucie, w której wyceniono usługę. Cena 18 euro za posiłek pozwala później zestawić rachunek z obciążeniem karty. Paragon wyłącznie ze złotą kwotą utrudnia ocenę zastosowanej marży, zwłaszcza gdy podczas krótkiego wyjazdu wykonano kilkanaście płatności.
Szczególnej uwagi wymagają:
- terminale, które wyróżniają kwotę w PLN większym przyciskiem;
- ekrany pokazujące kurs bez wyraźnej informacji o marży;
- bankomaty doliczające własną opłatę niezależnie od przewalutowania;
- rachunki hotelowe obejmujące depozyt i późniejszą korektę;
- płatności za bilety kupowane w serwisie działającym w innej walucie niż organizator wydarzenia.
W przypadku bankomatu rezygnacja z DCC nie usuwa opłaty pobieranej przez jego właściciela. To dwa osobne koszty. Informacja o dodatkowej prowizji powinna pojawić się przed wypłatą, dzięki czemu transakcję można anulować bez pobierania gotówki.
Zwrot może przynieść inną kwotę
Odwołany mecz, zmiana terminu albo zwrot kaucji hotelowej ujawniają kolejną cechę płatności walutowych. Sprzedawca zwraca zwykle wartość w walucie pierwotnej transakcji. Bank ponownie ją przelicza, tym razem według kursu obowiązującego przy księgowaniu zwrotu. W rezultacie na rachunek może trafić nieco inna suma w złotych niż ta pobrana wcześniej.
Więcej Przeczytaj
Różnica nie musi oznaczać potrącenia przez organizatora wydarzenia. Może wynikać ze zmiany kursu, spreadu lub prowizji bankowej. Jeżeli zakup został rozliczony przez DCC bez świadomego wyboru, przydatne są paragon i potwierdzenie pokazujące walutę oraz kurs. Stanowią konkretną podstawę rozmowy ze sprzedawcą lub bankiem.
Depozyt działa jeszcze inaczej. Hotel może najpierw zablokować orientacyjną kwotę, a po wymeldowaniu pobrać właściwą należność. Blokada i końcowe obciążenie mogą zostać przeliczone w różnych dniach, więc ich wartości w PLN nie muszą się idealnie pokrywać.
Dobry wybór zaczyna się przed podróżą
Waluta lokalna jest zazwyczaj najbardziej przejrzystym punktem odniesienia, ponieważ zachowuje cenę ustaloną przez sprzedawcę i pozostawia przewalutowanie wystawcy karty. Nie gwarantuje jednak najniższego kosztu bez sprawdzenia warunków konkretnego banku. DCC również można ocenić, jeśli terminal pokazuje kurs, marżę i końcową kwotę przed zatwierdzeniem.
Praktyczny plan finansowy na sportowy wyjazd nie wymaga prognozowania kursu z dokładnością do grosza. Wystarczy znać zasady własnej karty, ustawić powiadomienia o transakcjach i porównywać kwotę na terminalu z ceną na rachunku. Wtedy stadionowa podróż pozostaje serią świadomych zakupów, a nie zbiorem przypadkowych przewalutowań.